عندما يتحول الحلم الاستثماري إلى كابوس ديون مستدام
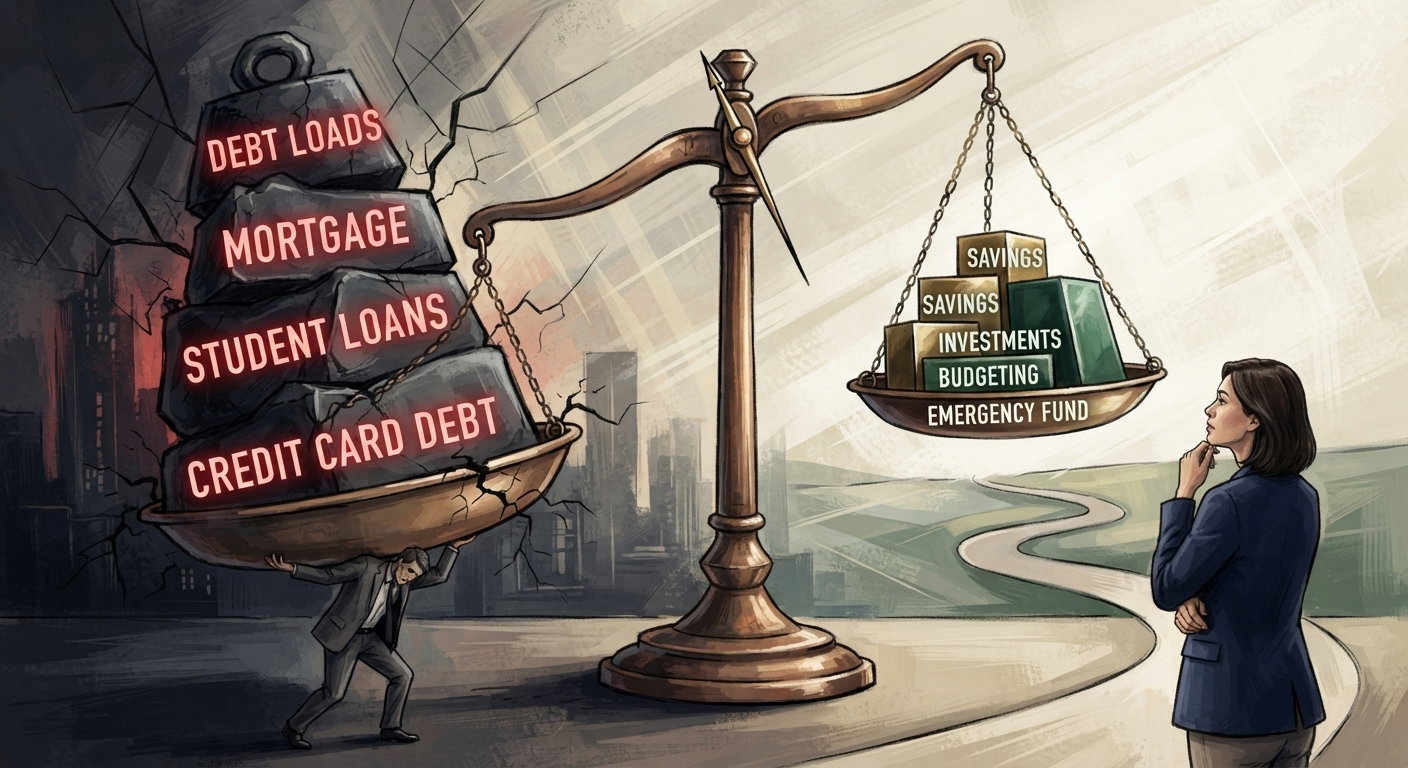
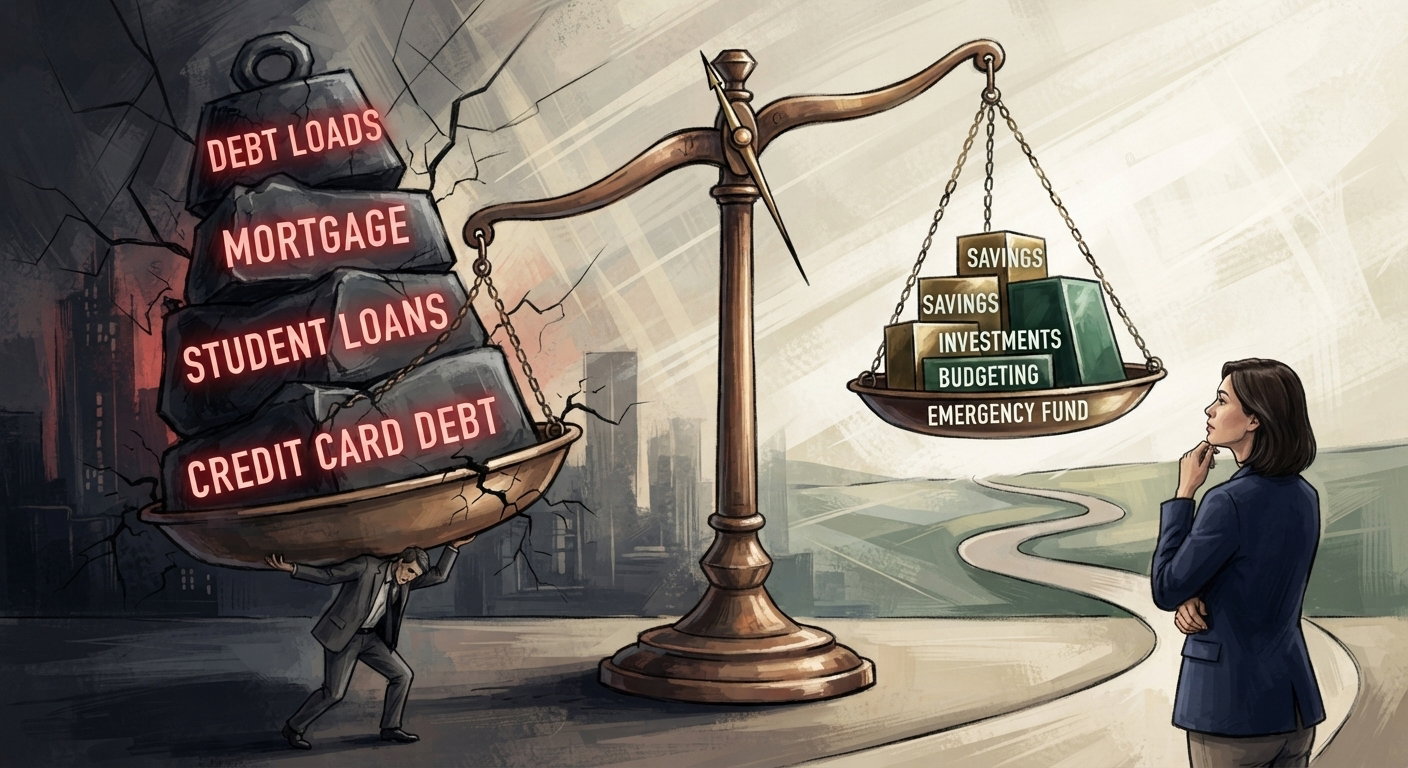
في سعي المحموم نحو الثراء السريع وتحقيق الحرية المالية المنشودة، يقع الكثير من المبتدئين في فخاخ قاتلة تفوق خطورتها كل أشكال المخاطر الفنية في أسواق المال. لعل أبشع وأقسى أنواع الانتحار المالي والنفسي على الإطلاق هو الدخول إلى ساحة التداول برأس مال مبني أساساً على قروض مصرفية شخصية، أو أموال استُدينت من الأصدقاء والعائلات، أو حتى مبالغ مالية مخصصة أساساً لتغطية النفقات والمعيشة اليومية الأساسية للأسرة. الأسواق المالية بطبيعتها تحمل درجات عالية من التقلب وعدم اليقين، ودخولها بأموال غير فائضة يمثل خطراً داهماً يفتح باب الجحيم على مصراعيه. هذا المقال يفكك بوضوح تشريعي وعميق مخاطر الاقتراض بهدف الاستثمار، وكيف يتحول الضغط النفسي للديون إلى محرك أساسي للانهيار المحقق.
1. الضغط النفسي المزدوج والذعر: كيف تدمر الديون قدرتك العقلية؟
إن التداول الناجح يتطلب هعوءاً تاماً، صفاءً ذهنياً، وقدرة فائقة على اتخاذ القرارات بمنأى عن المشاعر الحادة. لكن عندما تدخل السوق وأنت محمل بأعباء الديون والفوائد الشهرية المنتظرة، تتغير المعادلة النفسية جذرياً: حالة الذعر الدفاعي المستمر: يتحول عقلك فوراً من وضعية "المحلل المستثمر" إلى وضعية "الناجي الهارب من كارثة وشيكة". فكرة أنك تخسر أموالاً لا تملكها في الأصل تولد هلعاً لا يمكن السيطرة عليه مع كل نبضة تذبذب سعرية على الشارت. شلال القرارات الكارثية: هذا الضغط النفسي الهائل يعطل تماماً التفكير المنطقي الاستراتيجي. تندفع لتعويض الخسارة بسرعة، فتفتح صفقات عشوائية أكبر حجماً، وتتجاهل أبسط قواعد وقف الخسارة، لتضمن بذلك ضياع رأس المال المقترض في أرقام قياسية، تاركاً خلفك ديوناً قاسية وملاحقات قانونية لا تنتهي.
2. وهم التعويض: عندما تتحول الصفقة إلى محاولة إنقاة غريق
من أخطر الظواهر النفسية المرتبطة بالتداول بالأموال المقترضة هي ما يُعرف بـ "متلازمة التعويض السريع". مضاعفة المخاطرة كخيار أخير: عندما يرى المدين أن نصف قرضه قد تبخر في صفقة خاسرة، يفقد القدرة على التوقف ويقرر ضخ النصف الباقي في صفقة عالية المخاطر (High Leverage) على أمل معجزة تعيد له رأس المال الأصلي وتسدد القرض. هذه العقلية هي ذاتها عقلية المراهق المقامر في كازينو، ولا تفضي سوى إلى صفر كبير في المحفظة ومضاعفة حجم الديون الشخصية.
3. القاعدة الذهبية المطلقة لرأس المال في الأسواق المالية
توجد قاعدة ذهبية راسخة ومجربة لا تقبل التفاوض أو الاستثناء في عالم التداول والاستثمار الاحترافي: "لا تتداول أبداً بأموال لا تستطيع تحمل خسارتها بالكامل دون أن يؤثر ذلك على استقرار حياتك المعيشية، التزاماتك الأسرية، وسلامتك النفسية." هذه القاعدة ليست شعاراً تحفيزياً براقاً، بل هي خط الدفاع الأول الذي يحمي الإنسان من الوقوع في فخ الإفلاس القانوني والنفسي. الأموال المخصصة للتداول يجب أن تكون حصراً من "الفائض المالي الحقيقي" الذي يمتلكه الفرد، والذي لو فُقِد بالكامل لأسباب خارجة عن الإرادة، فلن يغير شيئاً من جودة حياة عائلته أو استقراره المعيشي.
4. البنوك والوسطاء: لماذا يسهل حصولك على القروض لكنهم يرفضون تعويض خسائرك؟
من المفارقات القاسية في عالم المال أن بعض المنصات غير المرخصة أو الوسطاء المارقين يشجعون العملاء بطرق غير مباشرة على الاقتراض أو استخدام التسهيلات الائتمانية العالية للإيداع لديهم، متجاهلين الكارثة الأخلاقية والمالية التي تنتظر المتداول. تذكر جيداً: البنك الذي منحك القرض والوسيط الذي استلم الإيداع سيطالبان بحقوقهما فوراً ودون أي تعاطف مع خسائرك في السوق؛ فلن يتحمل أحد عنك قرشاً واحداً من ديونك سوى عاتقك ومستقبلك.
خاتمة تحليلية
إن التداول باستخدام الأموال المقترضة أو القروض الشخصية ليس استثماراً، بل هو مغامرة انتحارية محفوفة بالهلاك المالي والنفسي. إن جدار الحماية الحقيقي لأي متداول يبدأ من احترام رأس المال الشخصي المتاحة، وإدراك أن الأسواق لا ترحم من يدخلها مفلساً أو مديوناً. انضبط بالقاعدة الذهبية، واعمل بجهد لتنمية مدخراتك الفائضة تدريجياً، ودع الديون بعيدة كل البعد عن شاشات التداول.